



اگر برای خرید اینترنتی، پرداخت اشتراک، سفر یا برداشت وجه به کارت بینالمللی نیاز دارید، مهمترین نکته این است که «ویزا یا مسترکارت بودن» تنها معیار انتخاب نیست. باید همزمان نوع کارت (اعتباری، نقدی یا پیشپرداخت)، شکل آن (فیزیکی یا مجازی)، کارمزدها و محدودیتهای صادرکننده را بررسی کنید. برای مثال، یک کارت میتواند همزمان Mastercard، پیشپرداخت و مجازی باشد؛ بنابراین بهتر است کارتها را بر اساس چند معیار جداگانه مقایسه کنیم.
مقایسه سریع انواع کارتهای ارزی بینالمللی
جدول زیر یک نمای سریع از تفاوتهای اصلی ارائه میدهد. جزئیات دقیق هر کارت به بانک یا شرکت صادرکننده بستگی دارد و پیش از خرید باید شرایط همان محصول بررسی شود.
| نوع کارت | منبع پول | کاربرد رایج | برداشت از ATM | نکته مهم |
| Credit Card (اعتباری) | اعتبار اعطاشده از سوی صادرکننده | خریدهای روزمره، رزرو، سفر و پرداختهای تکرارشونده | در بسیاری از کارتها ممکن است؛ معمولا با کارمزد | نیازمند شرایط اعتباری و بازپرداخت است |
| Debit Card (نقدی) | موجودی حساب بانکی متصل | خرید حضوری و آنلاین، پرداخت و برداشت وجه | معمولا در کارتهای فیزیکی پشتیبانی میشود | مبلغ از موجودی حساب کسر میشود |
| Prepaid Card (پیشپرداخت) | موجودی از قبل شارژشده | کنترل بودجه، سفر و برخی خریدهای آنلاین | بسته به کارت و صادرکننده | همه کارتهای پیشپرداخت قابلیت شارژ مجدد ندارند |
| Virtual Card (مجازی) | بسته به نوع کارت؛ حساب یا موجودی شارژشده | خرید اینترنتی، اشتراک و رزرو آنلاین | خیر، مگر نسخه فیزیکی مرتبط وجود داشته باشد | برای استفاده حضوری و ATM محدودتر است |
کارت ارزی بینالمللی چیست؟
کارت ارزی بینالمللی یک ابزار پرداخت است که میتواند برای خرید از فروشگاهها و وبسایتهای خارجی، پرداخت هزینه خدمات بینالمللی و برداشت وجه از خودپرداز استفاده شود. این کارتها ممکن است به حساب بانکی متصل باشند، از اعتبار صادرکننده استفاده کنند یا با موجودی از پیش شارژشده کار کنند.
دو موضوع را باید از هم جدا کرد: Visa و Mastercard «شبکه پرداخت» هستند؛ در مقابل Credit، Debit و Prepaid نوع رابطه مالی کارت با موجودی یا اعتبار را مشخص میکنند. همچنین Physical و Virtual شکل ارائه کارتاند. همین تفکیک کمک میکند هنگام مقایسه، گزینهها را اشتباه در یک دسته قرار ندهیم.
انواع کارتهای ارزی بینالمللی کداماند؟
برای انتخاب درست، بهتر است کارتها را در سه محور بررسی کنیم: شبکه پرداخت، نحوه تامین موجودی و شکل ارائه کارت. هر کارت واقعی ترکیبی از این ویژگیهاست.
۱) بر اساس شبکه پرداخت: Visa و Mastercard
Visa و Mastercard شبکههای پرداخت بینالمللیاند و خودشان الزاما بانک صادرکننده کارت نیستند. کارت صادرشده روی این شبکهها میتواند اعتباری، نقدی یا پیشپرداخت و همچنین فیزیکی یا مجازی باشد. در نتیجه هنگام انتخاب، علاوه بر لوگوی شبکه، باید شرایط خودِ صادرکننده کارت را هم بررسی کنید.
۲) کارت اعتباری (Credit Card)
در کارت اعتباری، صادرکننده یک سقف اعتبار مشخص در اختیار دارنده کارت قرار میدهد. مبلغ خرید از آن اعتبار مصرف میشود و سپس طبق شرایط صادرکننده بازپرداخت خواهد شد. این نوع کارت برای برخی رزروها، پرداختهای دورهای و خریدهای روزمره کاربردی است، اما کارمزد، نرخ بهره و شرایط اعتباردهی میتواند بین صادرکنندگان متفاوت باشد.
۳) کارت نقدی (Debit Card)
کارت نقدی معمولا به یک حساب بانکی یا سپرده متصل است و مبلغ خرید مستقیما از موجودی حساب کسر میشود. Visa نیز در توضیح رسمی کارت نقدی خود اشاره میکند که پرداخت از حساب متصل انجام میشود و امکان خرید آنلاین، حضوری و برداشت از ATM میتواند وجود داشته باشد. با این حال، قابلیتها و سقفها به صادرکننده و نوع کارت وابسته است.
۴) کارت پیشپرداخت (Prepaid Card)
کارت پیشپرداخت ابتدا با مبلغی مشخص شارژ میشود و خریدها از همان موجودی کسر میشوند. این مدل برای کنترل هزینه و استفاده در سفر یا برخی پرداختهای آنلاین مناسب است. بر اساس توضیحات رسمی Visa، کارت Prepaid برخلاف Debit الزاما به حساب جاری متصل نیست و هزینهها و قابلیت شارژ مجدد نیز میتواند بر اساس صادرکننده متفاوت باشد.
۵) کارت مجازی (Virtual Card)
کارت مجازی نسخه فیزیکی ندارد و اطلاعات اصلی آن بهصورت دیجیتال ارائه میشود. کاربرد اصلی آن پرداختهای اینترنتی است. نکته مهم این است که «مجازی بودن» نوع منبع پول را مشخص نمیکند؛ کارت مجازی میتواند در ساختارهای مختلف صادر شود. برای خرید حضوری یا برداشت ATM نیز معمولا باید کارت فیزیکی یا پشتیبانی کیف پول/پرداخت حضوری وجود داشته باشد.
تفاوت ویزا کارت و مسترکارت چیست؟
برای بیشتر کاربران، تفاوت اصلی میان Visa و Mastercard کمتر از تفاوت میان صادرکنندگان کارت اهمیت دارد. هر دو شبکه در سطح بینالمللی برای پرداخت استفاده میشوند، اما کارمزد، نرخ تبدیل ارز، محدودیتهای تراکنش، قابلیت برداشت وجه و خدمات جانبی معمولا توسط بانک یا شرکت صادرکننده تعیین میشود. بنابراین اگر بین دو کارت مردد هستید، ابتدا مشخصات محصول و صادرکننده را مقایسه کنید و سپس شبکه پرداخت را در نظر بگیرید.
اگر در سایت ارزکردیت مقاله جداگانهای درباره تفاوت Visa و Mastercard منتشر شده، بهتر است از این بخش به آن مقاله لینک داخلی داده شود تا کاربر برای مقایسه جزئیتر به صفحه تخصصی هدایت شود.
کدام کارت ارزی برای چه کاربردی مناسبتر است؟
پاسخ این سوال به نوع استفاده بستگی دارد، اما میتوان چند سناریوی رایج را بهعنوان نقطه شروع در نظر گرفت:
برای خرید اینترنتی و پرداختهای دیجیتال: کارت مجازی میتواند انتخاب سادهتری باشد، به شرط آنکه سایت مقصد نوع کارت و کشور صادرکننده را بپذیرد.
برای سفر و خرید حضوری: کارت فیزیکی Debit یا Prepaid معمولا کاربرد بیشتری دارد، بهخصوص اگر برداشت از ATM هم برایتان مهم باشد.
برای کنترل بودجه: Prepaid به دلیل محدود بودن مصرف به موجودی شارژشده، گزینه قابلکنترلتری است.
برای پرداختهای تکرارشونده و اشتراکها: باید پیش از خرید مطمئن شوید کارت و صادرکننده Recurring Payment را پشتیبانی میکنند.
اگر نمیدانید کدام ترکیب برای نیاز شما مناسبتر است، بهتر است هنگام مشاوره دقیقا کاربرد خود را مشخص کنید: خرید اینترنتی، سفر، رزرو هتل، پرداخت اشتراک یا برداشت وجه. ارزکردیت میتواند بر اساس گزینههای قابل ارائه در زمان درخواست، شما را برای انتخاب مناسبتر راهنمایی کند؛ بدون اینکه صرفا Visa یا Mastercard بودن کارت معیار تصمیم باشد.
هنگام انتخاب کارت ارزی بینالمللی به چه نکاتی توجه کنیم؟
پیش از تهیه کارت، این موارد را از فروشنده یا صادرکننده بهصورت شفاف بررسی کنید:
- هزینه صدور، شارژ مجدد، تراکنش، تبدیل ارز و برداشت از ATM
- فیزیکی یا مجازی بودن کارت و امکان استفاده حضوری
- کشور و صادرکننده کارت، ارز پایه و نرخ تبدیل ارز
- سقف تراکنش، سقف موجودی و محدودیتهای روزانه یا ماهانه
- پشتیبانی از 3D Secure، پرداختهای دورهای و Refund در صورت نیاز
- قابل شارژ مجدد بودن کارت و روشهای افزایش موجودی
شرایط استفاده در سایت یا کشور مقصد؛ برخی پذیرندگان بر اساس کشور صادرکننده یا نوع کارت محدودیت دارند.
چگونه از ایران کارت ارزی بینالمللی تهیه کنیم؟
کارتهای بانکی داخلی ایران روی شبکههای Visa و Mastercard صادر نمیشوند؛ بنابراین برای بسیاری از پرداختهای خارجی نمیتوان از کارت بانکی داخلی استفاده کرد. در عمل، متقاضیان معمولا از خدمات ارائهدهندگان کارتهای بینالمللی استفاده میکنند. با توجه به تفاوت قوانین، احراز هویت، کشور صادرکننده و محدودیتهای هر محصول، پیش از پرداخت باید مشخصات همان کارت را دقیق بررسی کنید.
فرآیند کلی معمولا شامل تعیین کاربرد، انتخاب نوع کارت، بررسی شرایط احراز هویت و صادرکننده، پرداخت هزینه و دریافت اطلاعات کارت یا نسخه فیزیکی است. از آنجا که شرایط محصولات ممکن است تغییر کند، بهتر است ارزکردیت در صفحه خدمات خود اطلاعات بهروز هر کارت را شفاف اعلام کند.
سوالات متداول
آیا Visa بهتر است یا Mastercard؟
بهطور کلی نمیتوان یکی را برای همه کاربران بهتر دانست. برای انتخاب واقعی، شرایط صادرکننده، کارمزد، نرخ تبدیل، نوع کارت و محدودیتهای محصول معمولا مهمتر از نام شبکه پرداخت هستند.
آیا با کارت مجازی میتوان از ATM پول برداشت کرد؟
خودِ کارت مجازی معمولا برای برداشت مستقیم از ATM طراحی نشده است. اگر برداشت وجه برایتان مهم است، باید کارت فیزیکی و قابلیت Cash Withdrawal همان محصول را بررسی کنید.
کارت Prepaid چه تفاوتی با Debit دارد؟
Debit معمولاً به حساب بانکی متصل است، در حالی که Prepaid از موجودیای استفاده میکند که از قبل روی کارت یا حساب مرتبط شارژ شده است.
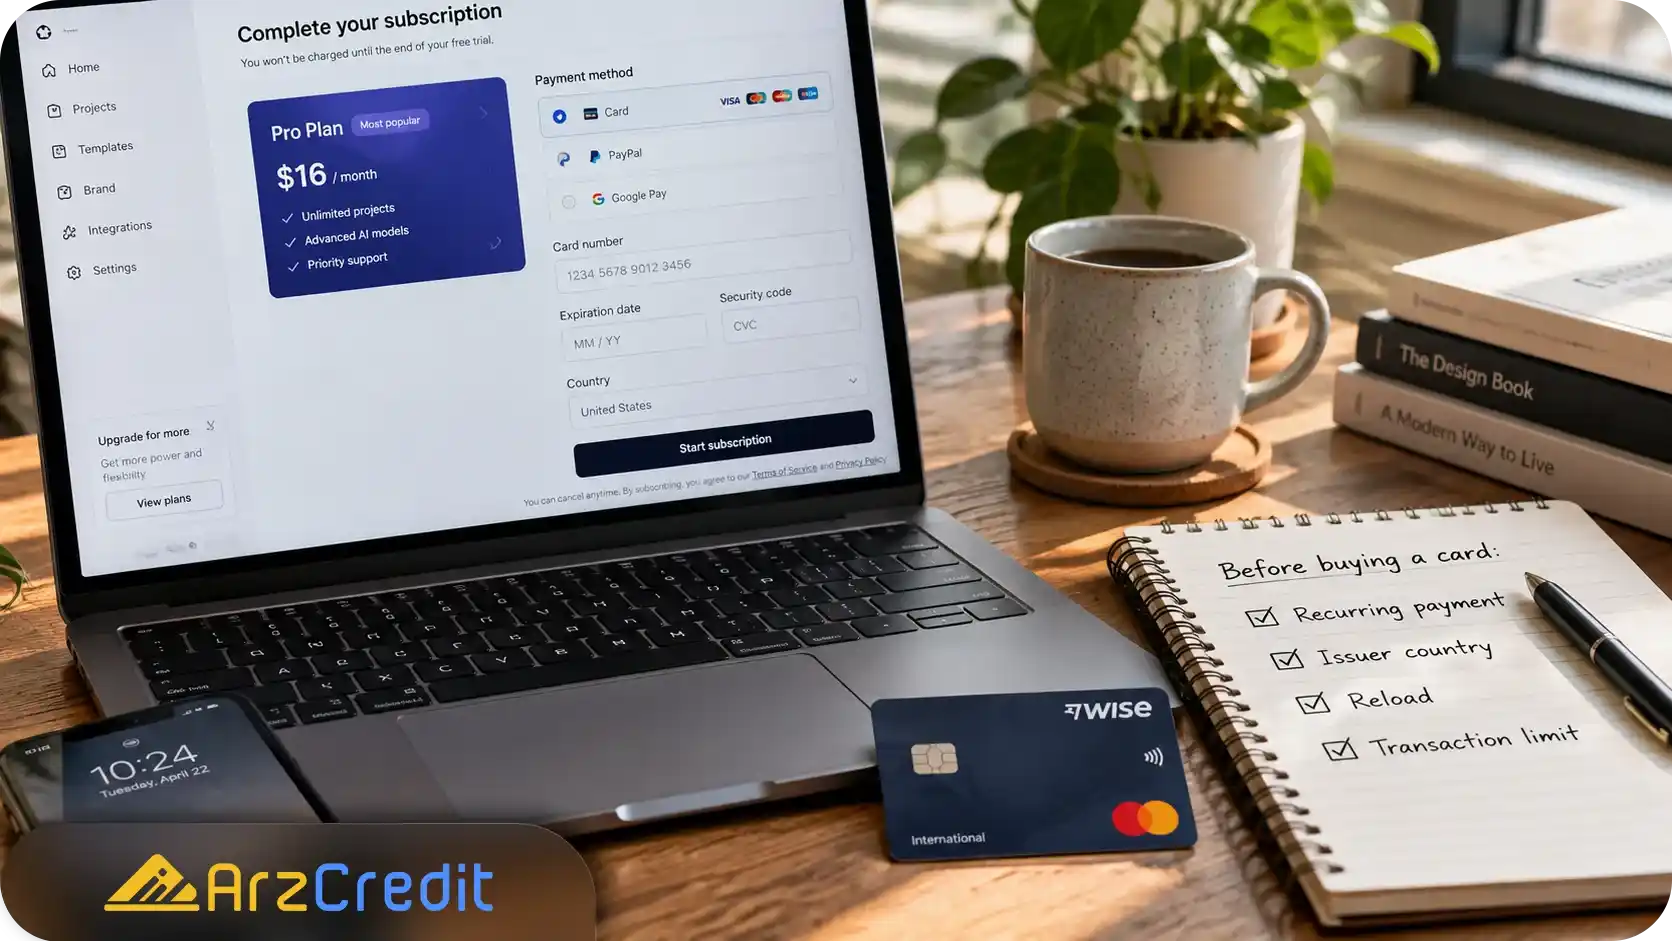
قبل از خرید کارت برای پرداخت اشتراک چه چیزی را بررسی کنیم؟
پشتیبانی از پرداخت دورهای، کشور صادرکننده، امکان شارژ مجدد، سقف تراکنش و شرایط پذیرش سایت مقصد از مهمترین موارد هستند.
جمعبندی
برای انتخاب کارت ارزی بینالمللی، اول نوع نیازتان را مشخص کنید و بعد کارت را بر اساس سه محور بسنجید: شبکه پرداخت (مانند Visa یا Mastercard)، نحوه تامین موجودی (Credit، Debit یا Prepaid) و شکل کارت (فیزیکی یا مجازی). در مرحله بعد کارمزدها، کشور صادرکننده، محدودیتهای تراکنش و قابلیتهایی مانند ATM، 3D Secure و پرداخت دورهای را بررسی کنید. این روش از انتخاب صرفا بر اساس نام Visa یا Mastercard دقیقتر است و کمک میکند کارتی متناسب با کاربرد واقعی خود تهیه کنید.
برای دریافت مشاوره از ارزکردیت، بهتر است کاربرد موردنظر، کشور مقصد و نوع پرداخت خود را از ابتدا مشخص کنید تا گزینههای قابل ارائه بر همان اساس بررسی شوند.